以
案
说
法
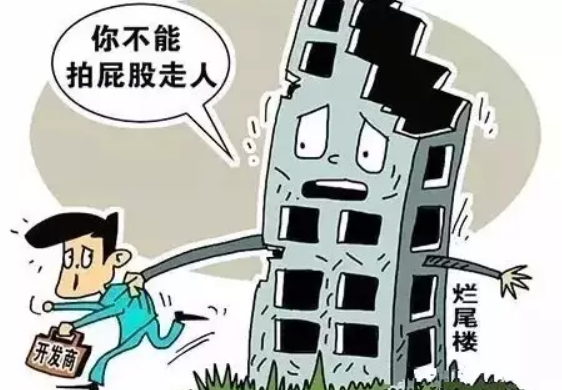
人人都想有套房,为房辛苦为房忙。一旦背上房贷就是沉重的压力,是半辈子的负担,如果再遇上房屋烂尾无疑是雪上加霜。
我们都知道一般买房时,除了购房合同,办理按揭还会与银行签订担保合同,两个合同是独立存在的,所以在以往房屋烂尾后,贷款是需要继续还,唯一的希望只能寄托在烂尾的房子能够起死回生。
而近期在嘉兴中院的一个判例带来了一个新的希望。
案件来源:嘉兴市中级人民法院
基本案情
2014年,上海的X先生贷款购买了一套别墅,按揭了392万元。在支付首付款后银行将贷款发放给开发商,X先生就开始还月供。后因房屋烂尾,2018年,开发商向法院提交了破产清算申请,经过破产管理人调查,该楼盘未竣工验收,不符合交付标准,于是书面通知X先生与开发商之间解除商品房买卖合同。随即X先生因无法取得房屋所有权而不再向银行支付月供。2020年,贷款银行向法院起诉,要求X先生继续支付剩余贷款。
一审法院审理认为
在《个人购房贷款及担保合同》第38条约定“贷款发放后,借款人或抵押人与售房人或其他第三方就该房产有关质量、价格、权属、条件或其他事宜发生的任何纠纷,均与贷款人无关,贷款人有权选择继续履行本合同或要求借款人提前偿还本合同项下的全部或者部分贷款”。因此判决X先生与银行签订的《个人购房借款及担保合同》解除,X先生归还结欠银行借款本金和利息(含罚息)合计220余万元。
一审判决后,X先生不服提起上诉。
二审法院审理认为
《个人购房贷款及担保合同》第38条的约定属于格式条款,这种格式条款,加重了贷款人的责任,减轻了银行的责任,显失公平,对X先生不具有拘束力。并且根据2021年《最高人民法院关于审理商品房买卖合同纠纷案件适用法律若干问题的解释》第20条规定,“商品房买卖合同被确认无效或者被撤销、解除后,商品房担保贷款合同也被解除的,出卖人应当将收受的购房贷款和购房款的本金及利息分别返还担保人和买受人。”因此,在X先生和开发商的商品房买卖合同解除后,其贷款应该由开发商返还给银行。
2022年2月初,嘉兴中院作出二审判决:银行败诉,X先生无需归还剩余贷款本息,由开发商承担。
往期推荐
记一次庭审结束后的复盘——得益于律师细致入微的庭前准备及庭审过程的精准表达