
01准据法和冲突规则
相比国内法律事务,国际法律事务因为跨多个法域,首先需要解决适用什么法律的问题,被适用的法律,被称为“准据法”;而确认适用该法律的法律规定,就是“冲突规则”。
◼例如,一个A国人名下有一幢房子在B国,而A国的法律规定有关不动产的纠纷都适用不动产所在地的法律,那么B国的法律就是准据法,A国指引适用B国法律的规定,就是冲突规则。
于本文,死者生前惯常居住于我国台湾地区,其在我国大陆地区可能留有遗产,所以需要综合考虑我国大陆地区《民法典》以及我国台湾地区的相关法律规定。02
母亲去世后
孩子的抚养权的归属问题
根据此前的新闻报道,死者与其前夫就孩子的抚养权问题争讼不断。母亲死亡后,孩子的抚养权是否当然归属于父亲?以及母亲的现任配偶是否有权争夺抚养权?
根据我国大陆地区《民法典》第1084条之规定,人民法院应当按照最有利于未成年子女的原则来决定子女的抚养权归属。
我国台湾地区《民法》第1094-1条规定:“对于未成年子女之权利义务,除法律另有规定外,由父母共同行使或负担之。父母之一方不能行使权利时,由他方行使之。父母不能共同负担义务时,由有能力者负担之”。
并且,该《民法》第1055条还规定了七项判断子女抚养权归属的标准,包括但不限于子女的年龄,性别,意愿等子女自身的情况;父母的年龄,职业,品行,经济状况等父母的情况;父母子女之间或者未成年子女与其他共同生活之人的情感状况等。
可以看出,我国台湾地区就子女抚养权归属的出发点,也同样是基于最大化未成年子女的利益的原则。
另,根据我国台湾地区《民法》第1095条规定,父母均不能行使抚养权时,与未成年人同居之祖父母、同居之兄姐、不与未成年人同居之祖父母,均有权作为该未成年子女的监护人。综上,按照我国台湾地区的相关法律和司法实践,孩子的祖母在一定情形下也具有监护人资格。
所以,如果祖母决定与孩子父亲争夺抚养权,孩子父亲或还需明自己不存在品行不端,经济状况恶化等不利于未成年子女成长之情形。且根据此前的新闻报道,孩子跟随母亲和祖母长期生活于台湾,考虑到孩子的生活习惯,和祖母的感情等等因素,祖母争夺抚养权并非完全没有优势。
因此,从这个角度看来,父亲并不能因为母亲的去世,就当然一定取得孩子的抚养权。至于现任丈夫,因我国台湾地区的法律规定将监护人的范围限于祖父母和兄姐,所以其恐无法取得抚养权。03遗产继承问题
对于遗产继承,国际私法的立法惯例一般为适用被继承人死亡时的国籍国法。死者为我国台湾地区人,其遗产继承事宜应当适用我国台湾地区的法律(于本文,台湾为我国的一个地区,但法律体制和规定均不同)。但同时需要注意的是,遗产中房屋等不动产。对于不动产,大多数立法惯例则是归属于不动产所在地专属管辖。
我国大陆《涉外民事法律关系适用法》亦规定,继承应当区分为动产继承和不动产继承。对于动产继承,适用被继承人死亡时经常居住地法,而不动产的继承,则适用于不动产所在地的法律。如在我国大陆拥有房产,对于该部分遗产的继承,则应适用我国大陆之法律规定。
我国大陆《民法典》规定的继承人只有两档:第一顺位继承人为配偶,子女,父母;第二顺位继承人为兄弟姐妹,(外)祖父母。
而我国台湾地区的继承人范围及继承顺位却有极大差别:首先,配偶属于当然继承人;其次,除配偶之外,继承人共有四档:分别是直系血亲卑亲属(即子女,外孙子女等)、父母、兄弟姐妹、祖父母;最后在遗产分配上,如果配偶与直系血亲卑亲属为继承人,按人数均分遗产;配偶与父母或兄弟姐妹作为继承人,由配偶继承二分之一,父母或兄弟姐妹继承剩余二分之一;配偶与祖父母作为继承人,则由配偶继承三分之二,祖父母继承三分之一。故,在不存在遗嘱和遗赠的前提下,现任丈夫和两个子女对遗产拥有同等份额的继承权。
当然,如果存在遗嘱,则是另外一番天地。在此,作为一名律师,再一次深深感叹提前安排好自己财产归属的重要性。毕竟世事无常,明天和意外不知道哪一个先来,而谁也不希望自己身后亲人相争,家宅不宁。最后,愿逝者安息,也祝观看此文的大家身体健康,一生平安顺遂。
LAW FIRM律师介绍 韩丹
海力所合伙人
曾任大型国有上市公司法务部门业务主管及公司律师,为多家国有企业和民营企业提供常年法律顾问服务。熟悉公司治理、股权交易、国有资产投资领域相关法律法规,拥有企业合规性建设、风险控制、公司投资、并购,资本市场运作,上市监管等从业经验。曾代理多起重大诉讼案件,擅长争议解决。具有深厚国际法律背景和丰富涉外法律实务经验,曾多次为客户赴港澳及国外投资事宜提供法律咨询建议及相关法律文书。为客户涉外争端提供谈判、协商、仲裁及诉讼等争议解决途径及方式。

·海纳百川 力聚同心 受人之托 忠人之事·
 海力荣誉|我所合伙人戴小燕荣获重庆市律协“2024年度最佳青年律师”大奖
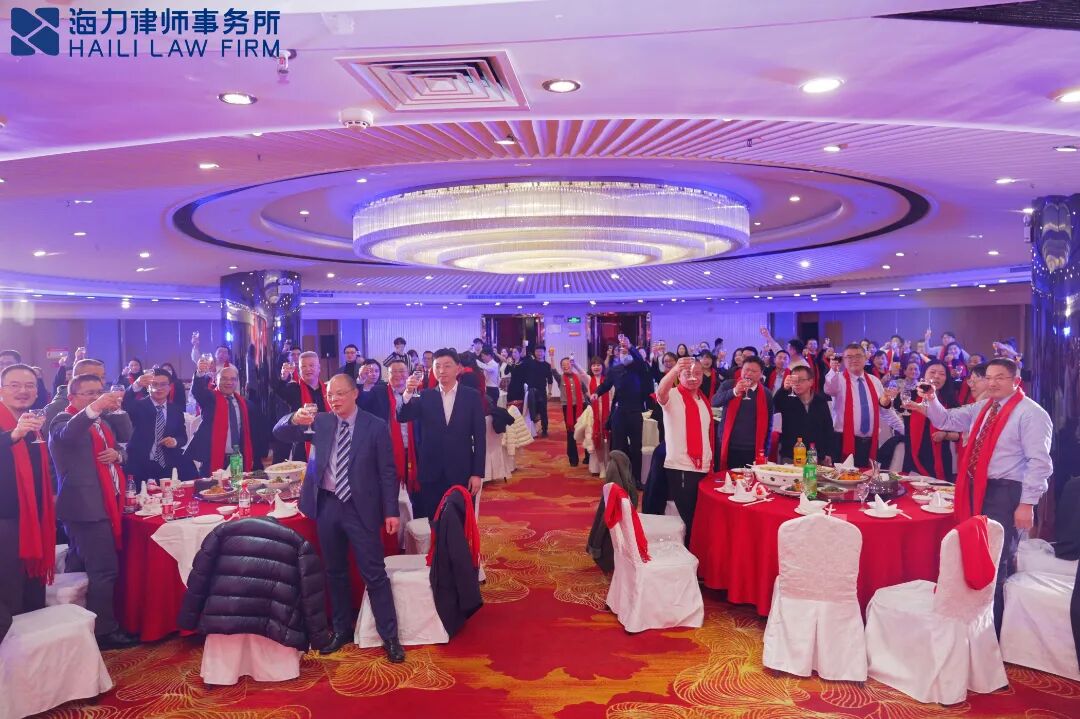 海力动态|蛇跃新程 共创未来——2024年度总结表彰暨迎春联欢会圆满落幕
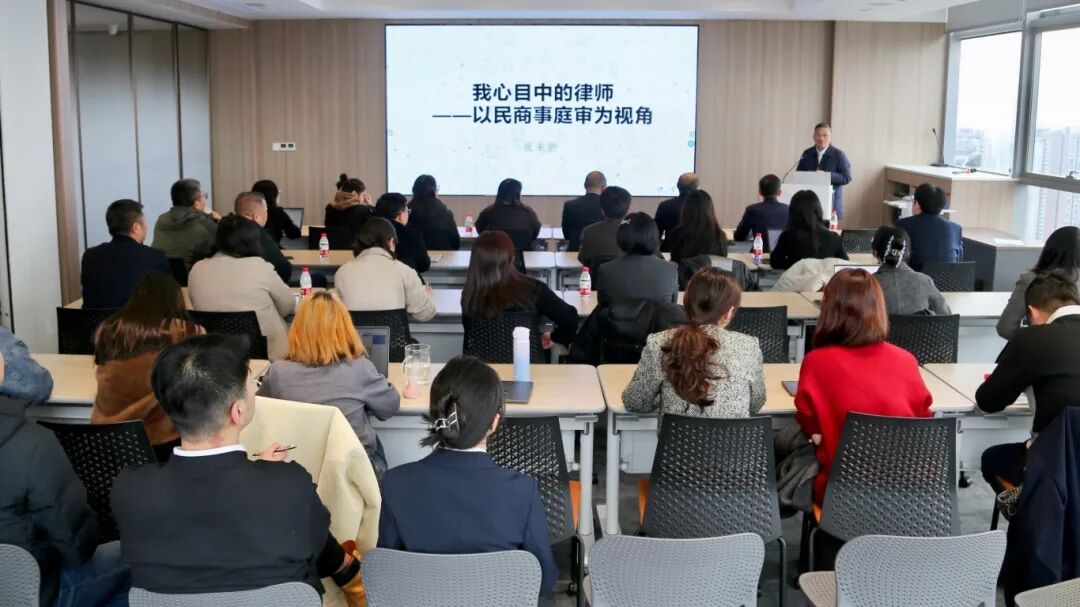 海力动态|“我心中的律师”——江北区民专委在我所举办新年第一次讲座

 点击此处“阅读全文”查看更多内容


